Программа сельской ипотеки, которая пережила глобальную трансформацию в 2025 году, продолжает работать в Алтайском крае и других регионах страны.
Так, объем выданных кредитов в первом полугодии 2026 года вырос на 12% по сравнению с аналогичным периодом прошлого года. Однако массовой программа вряд ли вновь станет: льгота окончательно превратилась в строгий адресный инструмент с ограничениями по профессиям, аккредитации и региональным реестрам, сообщает портал "Деревянное домостроение Сибири".
Программа Минсельхоза действует на сельских территориях и в малых городах с населением до 30 тысяч человек (за исключением Москвы, Московской области и Санкт-Петербурга), напоминает ресурс. Ставка 3% действует в базовом варианте, но в приграничных муниципальных образованиях она составляет 0,1%. Максимально по сельской ипотеке возможно получить до 6 млн рублей на одного заёмщика. Супруги имеют право оформить два отдельных кредита на один и тот же объект, увеличив общий лимит до 12 млн рублей.
Главные ограничения программа касаются заемщиков. Если до 2025 года оформить льготный кредит на покупку или строительство дома на селе могли все желающие, то уже полтора года действуют жесткие ограничения.
При этом заемщик обязан сохранять занятость в указанных сферах не менее 5 лет с момента выдачи кредита и каждые 6 месяцев предоставлять в банк подтверждающую справку. При увольнении дается ровно 6 месяцев на трудоустройство в аналогичную сферу, в противном случае банк пересчитает ставку по рыночному тарифу.
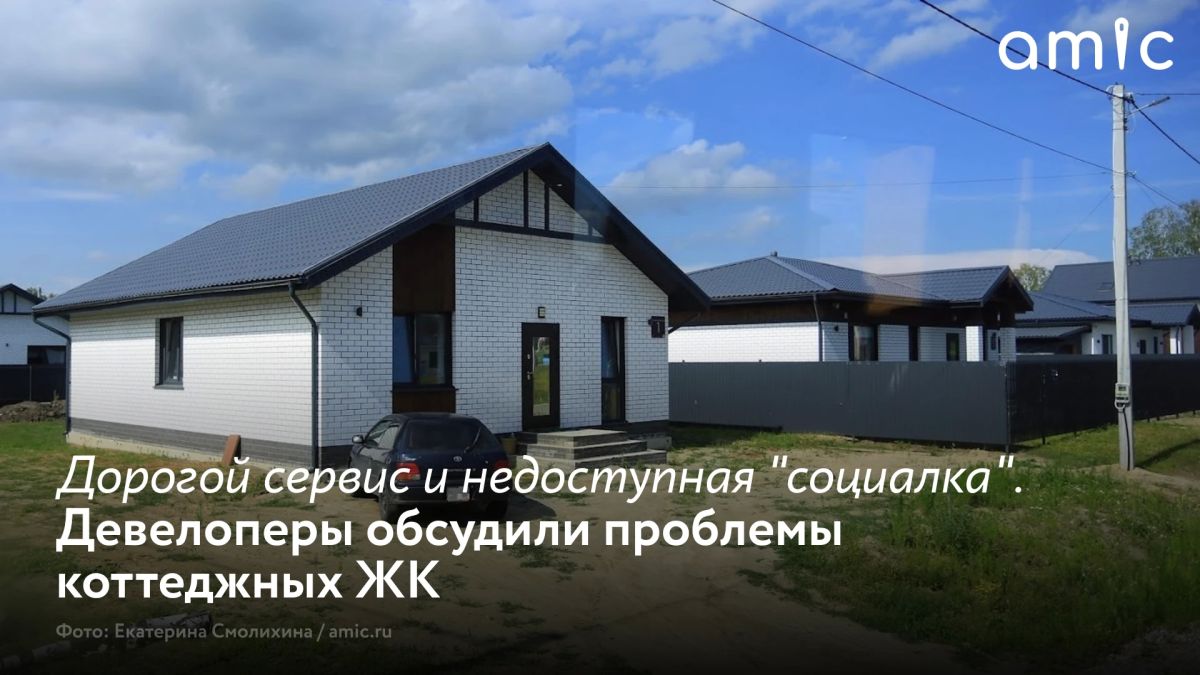
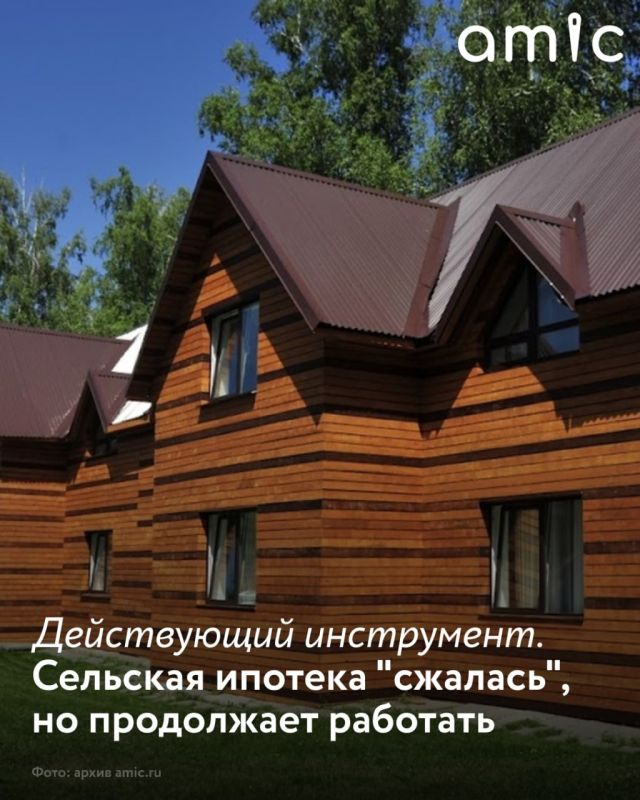
По программе сельской ипотеки можно строить или покупать дома из разных материалов, но есть строгие требования к конструкции, коммуникациям и срокам. Однако, как отмечает ресурс "Деревянное домостроение Сибири", деревянные дома банки оценивают гораздо строже, чем кирпичные или монолитные здания. Чтобы банк одобрил объект из бруса или бревна, он должен отвечать нескольким параметрам.
Самостоятельное строительство ("самострой" своими руками) по сельской ипотеке не финансируется. Работы должны вестись по договору подряда с аккредитованной строительной организацией. Допускается сборка из готовых домокомплектов, если подрядчик соответствует регламентам банка.